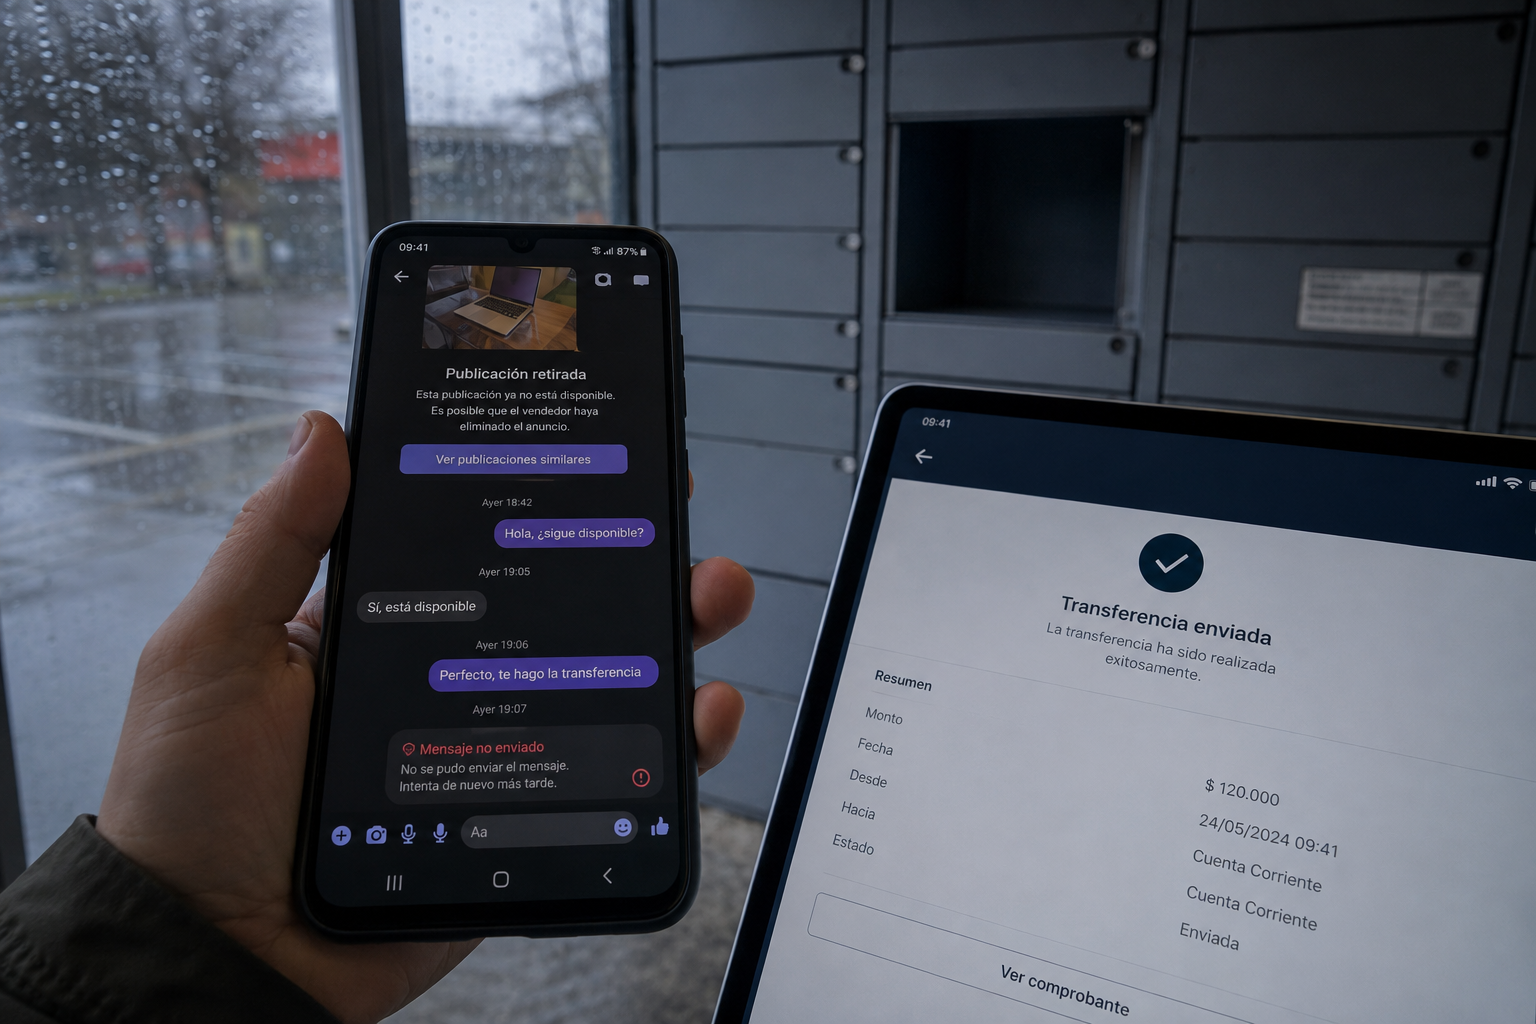
Una compra por internet, un supuesto arriendo, una inversión o una urgencia enviada por mensajería pueden terminar en una transferencia a una cuenta controlada por terceros. Cuando el engaño se descubre, actuar con orden importa: hay que avisar al banco, conservar la evidencia y denunciar sin alterar los registros que pueden permitir reconstruir la operación.
¿Cuándo una transferencia puede formar parte de una estafa?
La estafa supone, en términos generales, un engaño capaz de producir un perjuicio patrimonial. El artículo 468 del Código Penal contempla formas de engaño como el uso de un nombre fingido, la apariencia de bienes o negocios inexistentes y otros medios semejantes. La calificación jurídica concreta depende del relato, la forma del engaño y la evidencia disponible.
Ejemplos frecuentes son pagar por un producto que nunca existió, transferir una reserva por un inmueble ofrecido sin autorización, entregar dinero a quien suplanta a un familiar o seguir instrucciones de un falso ejecutivo. No todo incumplimiento comercial es automáticamente un delito: también puede existir una controversia civil si hubo un negocio real y una disputa posterior sobre su ejecución.
Primeras medidas después de advertir el engaño
Contacte de inmediato a su banco
Informe la operación por los canales oficiales del banco y solicite que registren el aviso. Pregunte si aún es posible adoptar medidas sobre la transferencia o la cuenta receptora y anote el número de atención. No confíe en teléfonos enviados por el supuesto vendedor: use la aplicación, el sitio oficial o el número impreso en su tarjeta.
Una transferencia instruida voluntariamente después de un engaño no es idéntica a una operación que el titular nunca autorizó. La Ley N.º 20.009 regula tarjetas y transacciones electrónicas en casos de extravío, hurto, robo o fraude, pero su aplicación exige revisar cómo se ejecutó y autorizó la operación. Por eso conviene describir los hechos con precisión y no presentar como “no reconocida” una transferencia que sí fue ordenada por el titular.
Proteja sus accesos y cuentas
Si entregó claves, códigos, fotografías de documentos o instaló una aplicación por indicación del tercero, cambie las credenciales desde un dispositivo confiable y pida el bloqueo que corresponda. Revise también el correo, las redes sociales y la línea telefónica vinculada al banco. Conserve primero la evidencia esencial y evite seguir conversando si ello expone nuevos datos o dinero.
Qué pruebas conviene guardar
La Fiscalía de Chile recomienda conservar los registros de comunicación y transacciones. Reúna, en lo posible:
- comprobante de la transferencia, cartola y número de operación;
- nombre informado, banco, tipo y número de cuenta receptora;
- conversación completa, audios, correos y números de teléfono;
- URL del anuncio, nombre del perfil y capturas donde aparezca la oferta;
- fecha, hora y secuencia de los hechos;
- respuesta del banco, número de reclamo y constancia de bloqueo.
Guarde los archivos originales además de las capturas. Una imagen recortada puede perder la fecha, la dirección web o el contexto. No edite los audios, no borre la conversación y exporte el chat si la plataforma lo permite. Si el perfil o anuncio todavía está visible, registre su URL antes de que sea eliminado.
Dónde denunciar una estafa por transferencia
La denuncia puede presentarse ante Carabineros, la Policía de Investigaciones o directamente en una fiscalía. Cualquier persona puede denunciar hechos que puedan constituir delito y aportar documentos, fotografías o videos, según explica la información oficial del Ministerio Público.
Al denunciar, relate la historia en orden cronológico: cómo conoció la oferta, qué afirmó el tercero, por qué esa afirmación produjo confianza, cuándo transfirió y cómo descubrió el engaño. Identifique la cuenta de destino y entregue copias de los antecedentes sin desprenderse innecesariamente de los originales.
Denuncia y querella no son lo mismo
La denuncia pone los hechos en conocimiento de la autoridad. Una querella es una presentación judicial que puede permitir una intervención activa en el proceso, siempre que se cumplan sus requisitos. Nuestro servicio de querellasexplica su función general. La conveniencia de presentarla depende del monto, la evidencia, las personas identificadas y los objetivos de la víctima.
¿Se puede recuperar el dinero transferido?
No existe una recuperación automática por el solo hecho de denunciar. El resultado puede depender de la rapidez del aviso, del estado de los fondos, de la identificación de las cuentas y de las diligencias que puedan realizar el banco, la policía y la Fiscalía. Tampoco debe pagarse a supuestos “recuperadores” que prometen devolver el dinero a cambio de otra transferencia.
Además de la investigación penal, en ciertos casos puede ser necesario analizar acciones civiles o reclamaciones frente a proveedores financieros. La ruta adecuada cambia si hubo una transferencia voluntaria inducida por engaño, uso de claves sin autorización, suplantación, falla de seguridad o una simple controversia contractual.
Cuándo buscar asesoría jurídica
Es recomendable revisar el caso pronto si el monto es relevante, existen varias víctimas, se conoce al receptor, hubo suplantación de identidad o el banco rechazó el reclamo sin aclarar los hechos. Un equipo de abogados penalistas en Puerto Montt puede ordenar la evidencia, distinguir las vías disponibles y evaluar las solicitudes que resulten útiles, sin prometer un resultado.
Si necesita analizar una estafa por transferencia bancaria y definir los próximos pasos, Contáctanos.
Escrito por Abogado Gustavo Rivera V.